事故で壊れた車を直すか、そのまま売るか、保険を使って買い替えるか。迷ったときは、3つの数字を並べると決めやすくなります。①修理の見積もり、②車の価値(時価額や車両保険の保険金額)、③そのまま売った場合の見積もりです。修理費が車の価値を超えるときは、相手から受け取れるお金にも、自分の車両保険にも上限があります。
保険を使うつもりなら、売り先を探す前に保険会社へ連絡してください。全損として保険金を受け取ると、車の持ち主としての権利が保険会社に移ることがあります。その場合、自分では売れなくなることがあります。保険を使うかどうかは、等級がどう変わるかの説明を聞いてから決めてかまいません。
この記事では、言葉の定義、判断表、直すか、保険、全損の扱い、売り先、申告と流れ、相談先の順に整理します。数字や制度は、e-Gov法令検索(保険法)・日本損害保険協会・損害保険料率算出機構・自動車公正取引協議会・国民生活センターの資料で確認できた範囲だけを書いています(確認日:2026年11月8日)。
- 「事故車」と「修復歴車」の違いと、修復歴になる骨格の部位
- 修理見積もり・車の時価額・保険金を並べて、直すか売るかを決める判断表
- 車両保険を使うと等級と保険料がどう変わるか、使う前に確かめること
- 全損で保険金を受け取ると、車が保険会社に移ることがある仕組み
- 損傷の程度と自走できるかで分ける売り先と、修復歴の申告の範囲
事故車と修復歴車の違い:骨格を直したかで決まる
「事故車」は、事故にあった車をまとめて呼ぶ言い方です。決まった定義がある言葉ではありません。中古車の表示や査定で使われるのは「修復歴」という言葉です。修復歴とは、車の骨組み(骨格)の損傷や、それを直したり替えたりした跡があることです。
中古車の「修復歴の有無」は、日本自動車査定協会(日査協)の「修復歴判断基準」に基づいて表示します。自動車公正取引協議会(公取協)の資料にある決まりです。公取協・日査協・日本オートオークション協議会の3団体は、同じ基準で修復歴を判断しています。売る店が変わっても、修復歴かどうかの物差しは共通ということです。
修復歴になる骨格の部位
2019年の公取協の資料では、修復歴の対象となる骨格の部位として、次のものが挙げられています。
- クロスメンバー(フロント・リヤ)
- サイドメンバー(フロント・リヤ)
- インサイドパネル(フロント)、ダッシュパネル
- ピラー(フロント・センター・リヤ)
- ルーフ
- センターフロアパネル、フロアサイドメンバー
- リヤフロア(トランクフロア)
ここが交換されている車は、修復歴車として扱われます。カードサイズを超える曲がり・凹み・亀裂(またはその修理跡)がある車も同じです。小さな凹みなどは、修復歴にしないとされています。
事故にあっても修復歴にならない場合
同じ資料には、「外部、外板を介さない損傷又はその修理跡があるものは修復歴としない」とあります。また、修理のときに車を固定した跡(クランプ跡)があっても、基準に当たらなければ修復歴にはなりません。バンパーやドアなど外側の部品を替えただけなら、修復歴に当たらないこともあります。
ただし資料には、「修復歴の判断はボディ形状、構造(フレーム付き車等)や損傷の度合い等により異なる場合がある」とも書かれています。自分の車がどちらに当たるかは、査定のときに確かめるのが確かです。査定士がどこを見るかは査定士が車のどこを見るかのチェックポイントで整理しています。
直す・そのまま売る・保険で買い替える:3つの数字を並べる判断表
判断の前に、手元の書類から数字を書き出しておきます。次の表の「あなたの金額」の欄を、自分の数字で埋めてみてください。
表A:判断の前に書き出す数字
横にスクロールできます
| 数字 | どこで分かるか | あなたの金額 |
|---|---|---|
| ① 修理見積もりの額 | 修理工場・ディーラーの見積書 | 見積書の金額 |
| ② 車両保険の保険金額 | 保険証券、または保険会社に確認(契約時の市場販売価格相当額が基準) | 保険証券の金額 |
| ③ 車の時価額(相手のいる事故の場合) | 相手側の保険会社から示される額 | 示された金額 |
| ④ そのまま売った見積額 | 事故車のまま出した買取の見積書 | 見積書の金額 |
| ⑤ 直してから売った場合の見込み額 | 買取店に「直した場合の見込み」を聞く | 聞いた金額 |
| ⑥ 保険を使った場合の等級の変化 | 保険会社の説明(保険金の請求前に説明がある) | 説明された内容 |
⑤は、見積もりを頼むときに「直したらどのくらいか」も聞くと分かります。
表B:数字の関係ごとの選び方
数字の関係ごとに、先に考える選び方をまとめました。「⑤−④」は、直したことで上がる売値の分を表します。
横にスクロールできます
| 状況 | 数字の関係 | 先に考える選び方 | 先に確かめること |
|---|---|---|---|
| 乗り続けたい・損傷が外板だけ | ① ≦ ②(または③) | 直す(保険を使うかは等級の説明を聞いて決める) | ⑥の等級の変化 |
| 手放すつもり・保険を使わない | ① > ⑤−④ | そのまま売る | ④を複数取って比べる |
| 手放すつもり・保険を使わない | ① < ⑤−④ | 直してから売るも候補 | 骨格を直した修復歴は、直しても残る |
| 相手のいる事故で、修理費が時価額を超える | ① > ③ | そのまま売る/相手の保険に差額を補う特約があれば直すも候補 | 相手から出るのは時価額まで。相手の対物保険に差額を補う特約があるか |
| 自分の車両保険で、修理費が保険金額を超える | ① > ② | 保険で買い替える(全損の扱いになるか保険会社に確認) | 保険金額が上限。全損で保険金を受け取ると車は保険会社へ移り得る |
| 骨格まで損傷・自走できない | — | そのまま売る見積もりを先に(引き取り型も含めて比べる) | 修復歴の基準。保険を使うなら先に保険会社へ |
この表は、比べる順番の目安です。どれが得かは、車の状態と保険の契約ごとに違います。保険金を受け取って修理しない場合の扱いも、契約の約款(保険のきまりを書いた書面)で確かめてください。
修理してから売るか、そのまま売るか
「直してから売ったほうが高く売れるのでは」と考える方もいるでしょう。判断の軸は、修理費が、直したことで上がる売値より小さいかどうかです。修理費のほうが上回ることもあるため、見積もりを並べて比べるのが基本です。
注意したいのは、骨格まで直しても修復歴は消えない点です。修復歴は「骨格を直したかどうか」で判断されるため、きれいに直っても修復歴車として扱われます。
日本損害保険協会は「格落ち損害」という言葉を説明しています。事故で車を修理しても、見た目も機能も元に戻らず、車の値段や評価が下がる場合の損害のことです。ただし同協会は、修理技術の発達で、格落ち損害が発生するケースは少なくなっているとしています。
外板の傷・凹みだけなら
骨格に届かない外側の傷や凹みは、修復歴に当たらない場合があります。この場合は、直す費用と、直して上がる売値の差で考えます。小さな傷の扱いは傷・凹みは査定でどう見られるかと直すかの判断を参考にしてください。
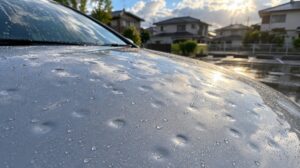
事故ではなく雹(ひょう)で車にへこみがたくさんできた場合は、ルーフ(屋根)を交換すると修復歴の基準に当たるなど、見るところが少し違います。雹害車の修理・車両保険・修復歴の確かめ方をご覧ください。
乗り続けるなら直す、手放すなら見積もりを先に
乗り続けるなら、安全のために直します。手放すつもりなら、修理工場に入れる前に、そのまま売った場合の見積もりを取ります。先に直すと、そのまま売る場合と比べられなくなります。
事故ではなくエンジンやミッションの故障で直すか迷っている場合は、故障車の修理見積書の見方と、直すか売るかの判断表をご覧ください。
車両保険を使うか:等級と保険料への影響を先に聞く
車両保険を使うと、次の契約の「等級」が変わります。等級とは、事故の実績で保険料の割引や割増を決める区分で、1等級から20等級まであります。
事故で保険金を受け取ると3等級下がる
日本損害保険協会によると、事故で保険金の支払いを受けると、1事故につき3等級下がります。保険料の割引が小さくなり、等級によっては割増になります。一方、盗難や台風、洪水、高潮などで車両保険金を受け取った場合などは、1事故につき1等級下がります。
事故のあと数年は割引が小さくなる
損害保険料率算出機構の案内では、3等級下がる事故では、事故1件につき3年間は低い割引率を当てるとしています。1等級下がる事故では1年間です。日本損害保険協会の資料では、この期間を「事故有係数適用期間」と呼びます。事故が重なると期間が加算され、上限は6年です。時期や扱いは保険会社によって異なる場合があります。保険料がいくら上がるかも、会社と契約で違います。
請求の前に等級の説明を受けられる
日本損害保険協会のガイドラインには、請求があったときの決まりがあります。保険会社は、次の契約の等級の変わり方を説明し、請求するかを確かめます。保険を使うかどうかは、修理見積もりと等級の影響を聞いてから決めてよい、ということです。
保険金を受け取って修理しないことはできるか
「車両保険の保険金を受け取り、修理せずに売りたい」と考える方もいるでしょう。ただ、修理しないで保険金だけを受け取れるかどうかは、約款と保険会社によって扱いが違います。ここでは可否を言い切れません。契約中の保険会社に、約款で確かめてください。
自分の事故か、相手のいる事故かで受け取れる上限が違う
修理費が大きいときは、受け取れるお金の「上限」を確かめます。自分の保険と、相手への請求で考え方が違います。
自分の車両保険:保険金額が上限
車両保険は、契約した車が偶然な事故で損害を受けたときに保険金が出る保険です。保険金額は、契約時の市場販売価格相当額を基準に決めます。日本損害保険協会によると、修理代などが保険金額を超えるときは、保険金額を限度に支払われます。
相手に請求する場合:時価額が限度
相手のいる事故で相手に請求できるのは、車の時価額(事故のときのその車の値打ち)までです。修理代が時価額以下なら全額を請求できますが、上回る場合は全額を請求できません。時価額と修理費の差額を、一定額を限度(例えば50万円など)として補う特約を扱う会社もあります。これは相手(加害者)の対物賠償責任保険に付ける特約です。付いているかは、相手側の保険会社に確かめます。自分にも過失があれば、その割合の分は減ります。
過失がある・単独事故のとき
自分に過失がない事故なら、損害は相手に請求するのが基本です(車の損害は時価額が限度です)。過失がある場合や、相手のいない単独事故の場合は、車両保険を使って修理費などの補償を受けられます。なお保険法第18条では、保険で埋め合わせる損害の額を、原則として損害が生じた場所と時点での価額で計算するとしています。契約で保険価額を決めている場合は、その額で計算します。
全損で保険金を受け取ると、車は保険会社のものになることがある
全損で保険金を受け取るときに知っておきたいのが、保険法第24条の「残存物代位(ざんぞんぶつだいい)」です。
保険者は、保険の目的物の全部が滅失した場合において、保険給付を行ったときは、当該保険給付の額の保険価額(約定保険価額があるときは、当該約定保険価額)に対する割合に応じて、当該保険の目的物に関して被保険者が有する所有権その他の物権について当然に被保険者に代位する。
やさしく言い換えると、保険の対象が全部なくなった(全部滅失)として保険金を払ったとき、その物の所有権などは保険会社に移る、という決まりです。払った保険金の割合に応じて移ります。
日本損害保険協会のQ&Aでは、盗難の例が説明されています。盗難で車両保険金を請求すると、通常は全損として支払われます。そして保険金が支払われると、保険法第24条に基づいて、その車の所有権は保険会社に移ると書かれています。ただし、約款は保険会社によって異なります。
条文が対象にしているのは「保険の目的物の全部が滅失した場合」です。事故で修理費が保険金額を超えて全損として支払われる場合に車がどう扱われるかは、契約の約款で確かめます。
つまり、全損で保険金を受け取るなら、その車を売り先に出す前に、保険会社に車の扱いを確かめる必要があります。先に売ってしまうと、あとで話がこじれるおそれがあります。全損のときの費用を補う特約が付いているかも、契約の内容で確かめておきましょう。
事故ではなく大雨や台風で車が水に浸かった場合は、車両保険で補償される範囲や翌年の等級の扱いが事故とは違います。水没車の保険の補償範囲と、1等級ダウンになる仕組みをご覧ください。
事故車の売り先の選び方:自走できるかと損傷の程度で分ける
事故車の売り先は、自分で走れるか(自走できるか)と、損傷の程度で分けると選びやすくなります。
自走できて、損傷が軽い車
外側の傷や凹みが中心で、走るのに問題がない車は、中古車として値段を比べやすい車です。複数の店の値段を比べたいなら一括査定、店とのやり取りを減らしたいならオークション型が選べます。オークション型の仕組みはオークション型買取の流れと手数料で説明しています。
損傷が大きい・自走できない車
骨格まで損傷した車や、自走できない車は、引き取り型の買取を中心に比べます。引き取り型の買取とは、積載車で車を引き取り、部品や資源としての価値も見て買い取る売り先です。積載車での引き取りの費用と、抹消登録(ナンバーを返して登録を消す手続き)の代行まで頼めるかを確かめます。運ぶ費用の確かめ方は不動車・動かない車を売る方法とレッカー代の確認にまとめています。
下取りで断られた・費用がかかると言われたとき
ディーラーの下取りでは、事故車に値段がつかない、または引き取りに費用がかかると言われることがあります。その金額だけで決めず、買取の見積もりと並べて比べてください。比べる順番は下取りと買取の違いと見積もりの比べ方で確かめられます。
保険で買い替えるなら、売り先を探す前に
全損で保険金を受け取るなら、売り先を探す前に、保険会社に車の扱いを確かめましょう。
※このあとの案内には広告(PR)を含みます。
修復歴の申告と、契約から引き渡しまでの注意
知っている修復歴・事故歴は査定時に伝える
国民生活センターは、修復歴や事故歴があると知っている場合は、査定のときに申告するよう呼びかけています。公取協の資料には、修復歴などについて虚偽の申告をした場合、売主の責任を問われる場合があると書かれています。伝える範囲の詳しい考え方は修理歴・修復歴を伝える範囲と売ったあとの責任を確かめてください。
告げていれば、あとからの減額に応じる必要はないとされる
国民生活センターは、修復歴を前もって適切に告げていれば、修復歴を理由にした契約の解除や減額に応じる必要はないと案内しています。公取協の資料でも、査定でプロとして当然の確認を怠って見落とした場合、その責任は販売店にあるとしています。修理したことを伝えていた事例では、引き渡し後に修復歴が分かっても減額に応じる必要はないとしています。ただし、通常の車両検査では分からない修復歴があとで見つかった場合もあります。そのときは、話し合いのうえ契約を解除できるとする約款もあります。
車の売却はクーリング・オフの対象外
車の売却は、クーリング・オフ(契約後一定期間なら無条件で契約を解除できる仕組み)の対象外です。国民生活センターは、キャンセル料がいくらか、いつから発生するかを確かめるよう呼びかけています。契約書にサインする前に、この2点を見ておきましょう。
売るまでの流れ
- 事故の状況を整理する(日時・場所・相手の有無・損傷の範囲)
- 保険会社へ連絡する
- 修理見積もりを取る
- そのまま売った場合の買取見積もりを取る
- 数字を並べて、直すか売るかを決める
- 契約内容を書面で確かめて契約する
- 車と書類を引き渡す
- 入金を確かめる
査定から入金までの詳しい段階は車売却の流れ(査定から入金までの7段階)で説明しています。ローンが残っている車は、車検証で持ち主が誰かを先に確かめておきます。
困ったときの相談先
保険金の額や過失割合(事故の責任の割合)など、個別の判断は事情で違います。内容に合う窓口に相談してください。
横にスクロールできます
| 相談したいこと | 窓口 | 連絡先・受付時間 |
|---|---|---|
| 保険金・等級・全損の扱い | 契約中の保険会社(まず最初に) | 保険証券に書かれた連絡先 |
| 保険会社の説明に納得できない | 日本損害保険協会 そんぽADRセンター | 03-4332-5241(全国共通)。月〜金の9:15〜17:00(祝日・休日・12/30〜1/4を除く)。相談は原則無料(出典:日本損害保険協会) |
| 売却の契約のトラブル | 消費者ホットライン | 188(いやや!)(出典:国民生活センター) |
| 買取業者とのトラブル | JPUC車売却消費者相談室 | 0120-93-4595(平日9時〜17時) |
| 修復歴の表示・買取の相談 | 自動車公正取引協議会 消費者相談室 | 03-5511-2115(10:00〜12:00、13:00〜16:00。土日祝を除く) |
JPUCと公取協の連絡先は、自動車公正取引協議会の資料によります(確認日:2026年11月8日)。
減額やキャンセルなど、場面ごとの対処は車買取業者とのトラブル7場面と相談先にまとめています。
よくある質問
事故車でも値段はつきますか?
車の状態と売り先によって違い、どの車にも値段がつくとは限りません。自走できるかと損傷の程度で売り先を分け、複数の見積もりを取って比べてください。
車両保険の保険金を受け取って、修理せずに売ることはできますか?
修理しないで保険金だけを受け取れるかは、約款と保険会社によって違います。契約中の保険会社に確かめてください。全損として保険金を受け取る場合は、保険法第24条により、車の所有権が保険会社に移ることがあります。
保険を使うと保険料はどのくらい上がりますか?
金額は保険会社と契約で違います。仕組みとしては、事故で保険金を受け取ると1事故につき3等級下がり、事故1件につき3年間は低い割引率が当てられます。請求の前に、保険会社から等級の変わり方の説明を受けてから決められます。
修復歴を伝えずに売ったらどうなりますか?
虚偽の申告をした場合、売主の責任を問われる場合があります。知っている修復歴は、査定のときに伝えましょう。前もって伝えていれば、それを理由にしたあとからの減額や解除に応じる必要はないとされています。
※このあとの案内には広告(PR)を含みます。
まとめ
- 修理見積もり・車の価値(時価額や保険金額)・そのまま売った見積もりの3つの数字を並べて決める
- 保険を使う前に、等級がどう変わるかの説明を聞く。修理しないで保険金を受け取れるかは約款で確かめる
- 全損で保険金を受け取ると、車は保険会社に移ることがあるので、売る前に保険会社へ確認する
- 売り先は、自走できるかと損傷の程度で分け、下取りだけで決めずに買取の見積もりと比べる
- 知っている修復歴は査定のときに正直に伝え、キャンセル料の条件を契約前に確かめる
参考文献・参考記事
- e-Gov法令検索『保険法』第18条・第24条(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『損害保険Q&A くるまの保険 問15 車両保険は、どのような保険ですか。』(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『損害保険Q&A くるまの保険 問23 自動車保険の「等級」について教えてください。』(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『損害保険Q&A くるまの保険 問43 交通事故の加害者に、車の修理代の全額を損害賠償請求することはできますか。』(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『損害保険Q&A くるまの保険 問47』(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『【自動車保険】ノンフリート等級別料率制度が改定されます』(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『損害保険の保険金支払に関するガイドライン』(2026年5月)(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『交通事故の被害に遭ったときに利用できる保険と保険金支払いまでの流れを解説』(確認日:2026年11月8日)
- 一般社団法人日本損害保険協会『相談をご希望の方へ』(確認日:2026年11月8日)
- 損害保険料率算出機構『【自動車保険】参考純率改定(ノンフリート等級別料率制度改定)のご案内』(確認日:2026年11月8日)
- 一般社団法人自動車公正取引協議会『日査協の修復歴判断基準が一部変更となります』(平成31年3月26日)(確認日:2026年11月8日)
- 一般社団法人自動車公正取引協議会『当協議会に寄せられた買取りに関する相談事例』(2023年5月)(確認日:2026年11月8日)
- 独立行政法人国民生活センター『増加する中古自動車の売却トラブル-強引な勧誘やキャンセル妨害も-』(2023年3月22日)(確認日:2026年11月8日)
- 独立行政法人国民生活センター『増えています!中古車の売却トラブル』(リーフレット、2023年3月22日)(確認日:2026年11月8日)
- 独立行政法人国民生活センター『車を売る際は要注意!中古車の売却トラブル』(2024年6月)(確認日:2026年11月8日)
コメント